

Искусственный интеллект подтолкнул продажи микросхем к самому быстрому росту с 1980-х годов, при этом TSMC и Samsung показали рекордные прибыли, пишет издание The Economist.
Тем не менее, акции компаний, занимающихся производством микросхем, упали более чем на 10% в этом месяце, поскольку инвесторы задаются вопросом, как долго продлится этот бум. Спад может оказаться мягче, чем бум: лишь немногие фирмы производят передовые микросхемы, они финансируют расширение за счёт собственных средств, а не заёмных, тогда как долгосрочные контракты типа «бери или плати» перекладывают часть риска на покупателей.
Два закона полупроводниковой промышленности
Более четырёх десятилетий полупроводниковая промышленность подчиняется двум законам, столь же надёжным, как и любой другой в физике. Первый гласит, что количество транзисторов, крошечных переключателей, вытравленных на микросхеме, постоянно растёт. Второй гласит, что каждый бум заканчивается спадом.
Первый прекрасно работает: мощные процессоры для искусственного интеллекта содержат более 200 млрд транзисторов, и, по оценкам отрасли, к концу десятилетия их количество может достигнуть триллиона. Второй же вызывает беспокойство инвесторов относительно того, как долго продлится этот период подъёма.
Масштаб бума
Отрасль привыкла к буму, но не к такому. Искусственный интеллект породил ненасытный аппетит к чипам, используемым для обучения и запуска моделей ИИ. В первой половине 2 026 года продажи полупроводников росли быстрее, чем когда‑либо с 1980-х годов.
В этом месяце TSMC, крупнейший в мире контрактный производитель чипов, сообщил о шестом подряд квартале рекордной прибыли, а Samsung Electronics, южнокорейский гигант в сфере производства чипов, сообщил о четвёртом кряду успешном квартале.
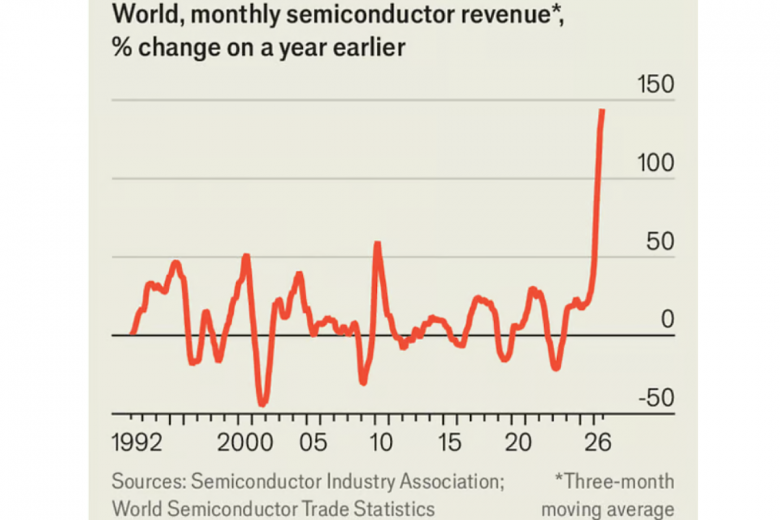
Тем не менее, инвесторы начинают нервничать. Несмотря на впечатляющие результаты и оптимистичные прогнозы, индекс ведущих полупроводниковых компаний упал более чем на 10% с 6 октября. Их опасения не укрепились, когда 12 октября Хок Тан, глава Broadcom, крупного разработчика микросхем, сравнил многих инвесторов в сфере ИИ с игроками в казино, которые «понятия не имеют», во что инвестируют.
Консолидация: четыре фабрики на весь мир
Даже несмотря на рост полупроводниковой промышленности, производство стало гораздо более концентрированным. Большинство разработчиков микросхем, таких как Nvidia, чьи графические процессоры обеспечили бум ИИ, не производят собственные кремниевые кристаллы. То же самое можно сказать и о компаниях‑разработчиках программного обеспечения, таких как Google и OpenAI, которые также занялись проектированием процессоров для ИИ.
Вместо этого они полагаются на литейные предприятия, преимущественно даже на единственное. В начале 2000-х годов около 25 компаний могли производить самые передовые процессоры. Сегодня это могут делать всего четыре, и TSMC производит почти все высокопроизводительные из них.
Микросхемы памяти, которые также жизненно важны для ИИ, пошли по тому же пути. В 1 990 году более 20 компаний производили передовые микросхемы памяти. Сейчас почти все они выпускаются лишь тремя — Samsung, SK Hynix и Micron. Китай выпустил новых игроков как в области производства процессоров, так и в области микросхем памяти. Однако, не имея доступа к самым передовым инструментам по выпуску микросхем, в этой сфере он по‑прежнему отстаёт.
Капитальные затраты: рекордные, но по средствам
Консолидация позволила нескольким доминирующим производителям микросхем задавать темпы расширения и диктовать условия продажи. Они вкладывают значительные средства, чтобы извлечь выгоду из этого бума.
Ожидается, что капитальные затраты TSMC в этом году достигнут примерно $62 млрд, что более чем в полтора раза превышает показатель 2 025 года. Аналитики прогнозируют, что в следующем году они составят около $76 млрд. Производители памяти также увеличили свои инвестиции.
Тем не менее, расходы производителей памяти невелики по сравнению с неожиданной прибылью от ИИ. Ожидается, что в процентном отношении к выручке капитальные затраты TSMC снизятся с 44% в 2 023 году до 36% в этом году. Более того, инвестиции оплачиваются за счёт денежных средств, генерируемых производителями микросхем, а не за счёт заёмных средств. В этом году расширение производственных мощностей TSMC поглотит чуть более половины её операционного денежного потока, а Samsung — едва пятую часть. Долги этих производителей микросхем выглядят скромно по сравнению с их растущими денежными резервами.
По словам Билла Уайзмена из консалтинговой компании McKinsey, производители пользуются «очень благоприятной ценовой конъюнктурой» и имеют все основания ускорять темпы расширения, чтобы сохранить её. DRAM, тип памяти, используемый почти во всей электронике, стоит примерно в шесть раз дороже, чем в начале 2 023 года. Как заявляет Уайзмен, темпы расширения мощностей при этом сдерживаются тем фактом, что многие новые предприятия по производству микросхем строятся в Америке, где строительство занимает «примерно вдвое больше времени».
Контракты «бери или плати»: риск перекладывают на покупателей
Консолидация также дала производителям микросхем больше преимуществ для обсуждения условий контрактов. До недавнего времени память продавалась в основном на спотовом рынке или по краткосрочным контрактам. Когда спрос падал, клиенты не были обязаны продолжать покупать, и поэтому цены обваливались.
Сейчас, когда производственные мощности ограничены, а выбор поставщиков невелик, покупатели заключают контракты за годы вперёд и на условиях продавцов. Nvidia выделила более $250 млрд на обеспечение поставок и компонентов до января 2 029 года.
В сентябре Micron заявила, что соглашения типа «бери или плати», в соответствии с которыми клиенты должны либо купить согласованные объёмы, либо заплатить в любом случае, зафиксировали 35% её выручки до 2 030 года, с обязательствами на сумму $32 млрд, большая часть которых включает денежные депозиты. Такие предоплаты помогают финансировать новые заводы. Они также перекладывают, по крайней мере, часть риска краха на покупателей.
Что это значит для отрасли и инвесторов
Завершение бума ИИ всё равно принесёт производителям чипов немало проблем. Если расходы застопорятся, цены упадут, прибыль сократится, а заоблачные цены на акции вернутся к реальности. Клиенты будут стремиться пересмотреть контракты, подписанные на пике рынка.
Второй закон полупроводниковой промышленности по‑прежнему действует. Однако на этот раз «похмелье» разделят все клиенты.
Для технологических компаний это означает несколько практических выводов:
Зависимость от узкого круга поставщиков. Если вы строите продукт на передовых чипах, вы зависите от четырёх фабрик, и в первую очередь от TSMC. Диверсификация поставок — задача, которая требует планирования за годы вперёд.
Долгосрочные контракты как инструмент. Контракты «бери или плати» перекладывают риск на покупателя. Для компаний, закупающих чипы, это означает, что обязательства фиксируются на годы вперёд, и пересмотр условий в случае спада будет сложным.
Цикличность никуда не делась. Полупроводниковая отрасль циклична. Бум заканчивается спадом. Вопрос не в том, случится ли это, а в том, когда и насколько болезненно.
Итог
Полупроводниковая промышленность переживает самый быстрый рост с 1980-х годов. TSMC и Samsung показывают рекордные прибыли, капитальные затраты растут, а контракты фиксируются на годы вперёд.
Но инвесторы нервничают — и на то есть причины. Консолидация рынка означает, что несколько игроков контролируют производство, а контракты «бери или плати» перекладывают часть риска на покупателей. Второй закон полупроводниковой промышленности никто не отменял: каждый бум заканчивается спадом.
Вопрос не в том, случится ли коррекция. Вопрос в том, насколько болезненной она будет и кто окажется в выигрыше, когда «похмелье» пройдёт.